La Orden HAC/1028/2026 regula la solución pública y gratuita de la Agencia Tributaria y pone en marcha los plazos del Real Decreto 238/2026. Las empresas con un volumen de operaciones superior a 8 millones de euros tienen un año para adaptarse; el resto, dos.
Ya hay fecha. El Boletín Oficial del Estado publicó el 5 de octubre la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica. Entró en vigor al día siguiente, el 6 de octubre de 2026, y con ella empieza a correr el reloj de la factura electrónica obligatoria entre empresas y profesionales.
Era la pieza que faltaba. El Real Decreto 238/2026, publicado en marzo, ya definía cómo funcionaría el sistema, pero dejaba su aplicación en suspenso hasta que Hacienda aprobara esta orden. La propia norma lo deja claro en su disposición final única: su entrada en vigor da inicio al cómputo de los plazos.
Las empresas y profesionales con un volumen de operaciones superior a 8 millones de euros tendrán que emitir factura electrónica a partir del 6 de octubre de 2027. Para el resto, incluidos autónomos y pymes, la obligación llegará el 6 de octubre de 2028.
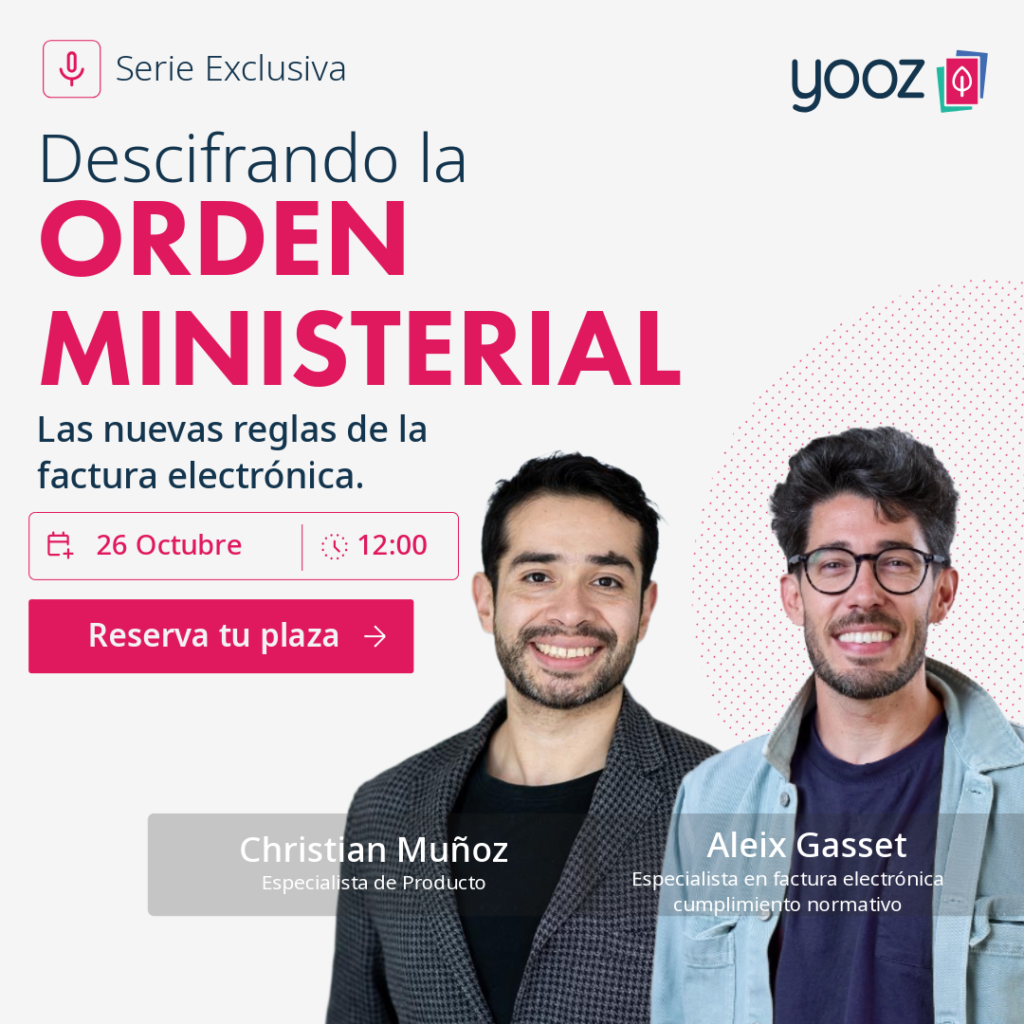
Webinar Live – Orden Ministerial: descifrando las nuevas reglas de la factura electrónica
Únete a este nuevo episodio de Las Claves de la Factura Electrónica para entender la Orden Ministerial de la mano de los expertos y llevarte una lectura clara del texto.
Lunes 26 octubre a las 12h00
El calendario, fecha a fecha
| Fecha | Qué ocurre |
|---|---|
| 5 de octubre de 2026 | El BOE publica la Orden HAC/1028/2026. |
| 6 de octubre de 2026 | Entra en vigor la orden y comienza el cómputo de los plazos. |
| 6 de octubre de 2027 (a los 12 meses) | Emisión y recepción: la factura electrónica pasa a ser obligatoria para empresarios y profesionales cuyo volumen de operaciones a efectos del IVA haya superado los 8 millones de euros durante el año natural inmediatamente anterior. Durante los primeros 12 meses, deberán acompañar las facturas electrónicas que emitan con un documento en formato PDF que garantice su legibilidad para el resto de empresarios y profesionales. Estados y pagos: comienza para este mismo grupo la obligación de comunicar el estado de las facturas y de los pagos. |
| 6 de octubre de 2028 (a los 24 meses) | Emisión y recepción: la factura electrónica pasa a ser obligatoria para el resto de empresarios y profesionales. Estados y pagos: la obligación de comunicar el estado de las facturas y de los pagos se extiende al resto de empresarios y profesionales que sean personas jurídicas o entidades. |
| 6 de octubre de 2029 (a los 36 meses) | Estados y pagos: la obligación de comunicar el estado de las facturas y de los pagos alcanza al resto de empresarios y profesionales que sean personas físicas o entidades en régimen de atribución de rentas. |
El umbral de 8 millones se calcula sobre el volumen de operaciones del año natural anterior, según el artículo 121 de la Ley del IVA.
El Real Decreto 238/2026 prevé además tres regímenes transitorios ligados a este calendario. Las empresas grandes deberán acompañar sus facturas electrónicas de un PDF legible durante su primer año, salvo que el cliente acepte no recibirlo. Los autónomos y entidades en atribución de rentas de hasta 8 millones tendrán un año más de margen para informar del estado de sus facturas.
A quién afecta
La obligación alcanza a todo empresario o profesional que ya esté obligado a facturar, cuando su cliente sea otro empresario o profesional establecido en España. Es decir, al grueso de las operaciones B2B nacionales.
Quedan fuera las ventas a particulares, las operaciones con clientes no establecidos en España y las facturas simplificadas, salvo las cualificadas, en las que figura el cliente empresario. El Real Decreto excluye también al operador del mercado eléctrico, al del mercado de gas y las cámaras de compensación de IATA.
Qué es la solución pública y cómo funcionará
La orden concreta la herramienta que gestionará la Agencia Tributaria. Es gratuita y cumple tres funciones: permite emitir facturas, sirve de puente entre plataformas y actúa como Repositorio universal .
Sus claves, según la Orden HAC/1028/2026:
- Un único formato. Las facturas que pasen por la solución pública deben seguir el modelo europeo EN16931 en sintaxis UBL (artículo 3).
- Formulario web o servicios web. Quien emita desde la solución pública lo hará con un formulario de la AEAT, factura a factura. La interconexión y el envío masivo irán por servicios web (artículo 5).
- Acceso con certificado o Cl@ve. Los formularios admiten Cl@ve; los servicios web, certificado electrónico. Un asesor puede actuar en nombre de su cliente si figura como apoderado (artículo 11).
- Sin anexos. Las facturas y copias que lleguen a la solución pública no pueden llevar ficheros incrustados (artículos 3 y 4).
- Un código único por factura. Se forma con el NIF del emisor, la serie y número y la fecha de expedición (artículo 6).
Guía – El pasaporte hacia la facturación electrónica internacional
La factura electrónica se está implantando rápidamente en todo el mundo. Para los equipos financieros, el desafío ya no es solo cumplir la normativa, sino hacerlo sin añadir complejidad innecesaria.
Qué cambia si ya uso un software o una plataforma privada
Las empresas no están obligadas a usar la herramienta de Hacienda. Pueden seguir trabajando con su plataforma privada, pero esta deberá enviar a la AEAT una copia fiel de cada factura, en UBL, en el mismo momento de emitirla. Esa copia irá marcada con un «indicador de copia» (artículo 4 de la orden).
Si la AEAT rechaza la copia por errores, la factura original sigue siendo válida, pero hay que corregir el fallo y volver a enviarla. Y si la solución pública cae más de 24 horas por problemas técnicos, habrá cuatro días hábiles para ponerse al día (artículo 5).
Las plataformas privadas tendrán además que conectarse entre sí de forma gratuita y recuperar automáticamente las facturas que sus clientes reciban a través de la solución pública (artículo 9 de la orden y artículos 8 y 9 del Real Decreto).
Nuevas obligaciones para el destinatario de la factura
Es la novedad que más va a notar el departamento de cuentas a pagar. El destinatario deberá comunicar a la solución pública si rechaza una factura y, si no, la fecha en que la paga por completo y la fecha de vencimiento del plazo de pago (artículo 7 de la orden). El plazo es de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales (artículo 12 del Real Decreto).
Si no hay rechazo, se presume que la factura está aceptada. Y la orden añade un alivio: cuando la factura ya recoge una fecha de pago anterior o igual a su fecha de expedición, y coincidente con la fecha de la operación o de devengo, la obligación de informar del pago se da por cumplida (artículo 7.4).
La razón de fondo es la morosidad. Con estos datos, la Administración podrá medir cuánto tarda cada empresa en pagar a sus proveedores, y la AEAT enviará cada año al Observatorio Estatal de la Morosidad Privada la información para elaborar el listado de empresas que incumplen los plazos legales.
Qué conviene hacer ahora
Un año pasa rápido, sobre todo para las empresas grandes. Estos son los primeros pasos razonables:
- Calcular el volumen de operaciones para saber si el plazo es octubre de 2027 o de 2028.
- Revisar el software de facturación: si genera ficheros estructurados (UBL, CII, Facturae o EDIFACT) y si puede enviar la copia fiel a la AEAT.
- Decidir la vía: plataforma privada, solución pública o una combinación de ambas.
- Preparar la recepción: definir quién acepta o rechaza facturas y cómo se comunicarán los pagos en cuatro días.
- Convertir la adaptación normativa en una palanca de eficiencia. La revisión del circuito de facturas ofrece una oportunidad para automatizar la captura y la validación, agilizar los flujos de aprobación y reforzar el control sobre los vencimientos. La normativa fija el punto de partida; cada empresa decide hasta dónde quiere optimizar sus procesos.
- Vigilar la Sede electrónica de la AEAT, donde se publicarán las especificaciones técnicas definitivas.
Webinar Replay – Las Claves de la Factura Electrónica
¿Quieres saber cómo preparar tu empresa? Accede a Las claves de la Factura Electrónica, nuestro encuentro mensual con expertos sobre actualidad y normativa en España

Yooz: cumplimiento normativo y optimización del proceso de cuentas a pagar
La factura electrónica obligatoria no es solo un cambio de formato. Obliga a revisar cómo entra cada factura de proveedor, quién la valida y cuándo se paga. Por eso es también una oportunidad para ordenar el ciclo de cuentas a pagar.
En Yooz llevamos años trabajando en ese terreno. Nuestra plataforma automatiza la recepción, la captura y la validación de las facturas de proveedores, con una IA que extrae e imputa cada línea con precisión y realiza la conciliación pedido-albarán-factura antes de su aprobación. Todo, integrado con tu ERP.
Eso se traduce en tres ventajas concretas de cara al nuevo marco:
- Menos tareas manuales en la recepción, justo cuando aumentan las obligaciones del destinatario.
- Más control sobre aprobaciones y vencimientos, para responder en plazo y pagar a tiempo.
- Datos fiables desde el origen, que convierten la obligación en una visión financiera más clara.
Cumplir es el punto de partida. Yooz te ayuda a cumplir y, además, optimizar todo el proceso.
Demo personalizada
Descubra Yooz, la solución más inteligente, potente y fácil de utilizar.
Fuentes oficiales
- Orden HAC/1028/2026, de 2 de octubre (BOE-A-2026-20587). BOE núm. 247, de 5 de octubre de 2026.
- Real Decreto 238/2026, de 25 de marzo (BOE-A-2026-7295). BOE núm. 79, de 31 de marzo de 2026.
Preguntas frecuentes sobre la factura electrónica obligatoria en España
¿Cuándo es obligatoria la factura electrónica?
El 6 de octubre de 2027 para quien supere 8 millones de euros de volumen de operaciones y el 6 de octubre de 2028 para el resto. Ambos plazos cuentan desde la entrada en vigor de la Orden HAC/1028/2026.
¿Los autónomos están obligados?
Sí, cuando facturan a otras empresas o profesionales en España. Su plazo general es octubre de 2028, con un año adicional para informar del estado de las facturas si son personas físicas.
¿Sirve un PDF enviado por correo?
No. La factura debe ser un fichero estructurado ajustado a la norma EN16931. El PDF solo acompaña, de forma transitoria, a las facturas de las empresas de más de 8 millones durante su primer año.
¿Cuánto cuesta la solución pública?
Nada. Su acceso y sus usos son gratuitos (artículo 11.10 del Real Decreto 238/2026).
¿Tengo que usar la herramienta de Hacienda?
No. Se puede usar una plataforma privada, la solución pública o ambas. Si se usa una plataforma privada, esta envía una copia fiel de cada factura a la AEAT.
¿Qué tengo que comunicar si recibo facturas?
El rechazo, si lo hay, o la fecha de pago completo y la de vencimiento, en un plazo de cuatro días naturales sin contar fines de semana ni festivos nacionales.

Más artículos

Interoperabilidad ERP: cómo automatizar tus procesos financieros sin cambiar de sistema

El Gobierno español aprueba la factura electrónica


Verifactu vs. Factura Electrónica: ¿Qué cambia realmente en la facturación digital en España?


La transformación digital del servicio financiero


Factura electrónica en España

Sistema Verifactu

La factura electrónica en España: de obligación normativa a palanca estratégica de crecimiento empresarial
Las ventajas de la factura electrónica en España: de obligación legal a oportunidad estratégica